Le budget de fonctionnement du CSE finance exclusivement les moyens nécessaires à l’exercice des missions économiques et professionnelles du comité, et non les avantages salariés ni les activités sociales et culturelles. Cet article détaille, source légale à l’appui, quelles dépenses peuvent être imputées à cette enveloppe obligatoire, quels montants s’appliquent en fonction de la taille de l’entreprise, et comment justifier chaque dépense pour éviter les risques de contestation ou de sanction. Un guide complet destiné aux trésoriers, secrétaires et élus souhaitant gérer ce budget en toute conformité.
Qu’est-ce que le budget de fonctionnement du CSE
Le budget de fonctionnement du CSE est une dotation versée annuellement par l’employeur pour permettre au comité social et économique d’exercer ses missions économiques et professionnelles. Prévu par l’article L.2315-61 du Code du travail, ce budget finance exclusivement les besoins liés au rôle représentatif du CSE : consultation, réunions, information, suivi des conditions de travail, formations des élus et recours à des experts. Il ne doit jamais être confondu avec le budget consacré aux activités sociales et culturelles (ASC), qui finance des prestations destinées aux salariés.
Taux légal et base de calcul
Le montant du budget de fonctionnement repose sur la masse salariale brute annuelle de l’entreprise, telle que définie à l’article L.2312-83 du Code du travail. Cette base correspond à l’ensemble des gains et rémunérations soumis à cotisations sociales, au sens de l’article L.242-1 du Code de la sécurité sociale, à l’exclusion des indemnités de rupture de contrat de travail.
Le taux dépend de l’effectif de l’entreprise :
| Taille de l'entreprise | Taux de la dotation |
|---|---|
| 50 à 1 999 salariés | 0,20 % de la masse salariale brute |
| 2 000 salariés et plus | 0,22 % de la masse salariale brute |
Il s’agit d’un minimum légal : aucun employeur ne peut déroger ou négocier un taux inférieur. Pour une entreprise de 200 salariés avec une masse salariale brute annuelle de 8 millions d’euros, la dotation s’élève à 16 000 euros par an (8 000 000 × 0,20 %).
Distinction impérative : budget de fonctionnement versus budget ASC
La séparation entre le budget de fonctionnement et le budget ASC est obligatoire et contrôlée. Cette distinction conditionne la légalité de chaque dépense et engage la responsabilité des élus.
Le budget de fonctionnement finance les moyens nécessaires à l’exercice des missions du CSE (formations économiques et juridiques obligatoires, expertises, frais bancaires, outils de gestion, frais de déplacement liés aux réunions). Le budget ASC finance exclusivement les avantages consentis aux salariés (chèques-cadeaux, sorties, billetterie, événements).
La Cour de cassation a confirmé ce principe dans un arrêt du 7 juillet 2021 : seuls les sommes ou moyens en personnel attribués pour les besoins du fonctionnement du CSE, à l’exclusion de ceux occasionnés par ses activités sociales et culturelles, peuvent être déduits de la subvention de fonctionnement. Toute confusion expose les élus à des contestations lors de l’approbation des comptes et peut engager leur responsabilité personnelle.
Définition légale et base de calcul
Le budget de fonctionnement du CSE est fixé par l’article L.2315-61 du Code du travail. Il correspond à un pourcentage obligatoire de la masse salariale brute, versé annuellement par l’employeur pour permettre au comité d’exercer ses missions économiques et professionnelles.
La base de calcul repose sur la masse salariale brute annuelle, définie selon l’article L.2312-83 du Code du travail. Cette dernière comprend l’ensemble des gains et rémunérations soumis à cotisations sociales, à l’exclusion des indemnités de rupture de contrat de travail.
| Effectif de l'entreprise | Taux applicable | Base de calcul |
|---|---|---|
| 50 à 1 999 salariés | 0,20 % | Masse salariale brute annuelle |
| 2 000 salariés et plus | 0,22 % | Masse salariale brute annuelle |
Exemple de calcul concret
Une entreprise compte 250 salariés avec une masse salariale brute annuelle de 5 millions d’euros. Le taux applicable est 0,20 % (entreprise entre 50 et 1 999 salariés). Le montant du budget de fonctionnement s’élève à 5 000 000 € × 0,20 % = 10 000 € par an.
Ce montant peut être versé en une seule dotation annuelle ou réparti sur plusieurs périodes (mensuel, trimestriel). L’employeur doit cependant veiller à ce que la dotation totale soit effectivement atteinte dans l’année, faute de quoi le CSE dispose de recours légaux pour réclamer le complément majoré de dommages-intérêts.
Le taux de 0,20 % ou 0,22 % constitue un minimum légal inderogable. Aucun employeur ne peut proposer un taux inférieur ni négocier cette base, même par accord collectif.
Budget de fonctionnement vs budget ASC : distinction obligatoire
Le budget de fonctionnement et le budget des activités sociales et culturelles (ASC) sont deux enveloppes distinctes qui ne doivent jamais être confondues, ni mélangées lors des dépenses. Cette séparation n’est pas une simple recommandation : elle est une obligation légale stricte.
Le budget de fonctionnement finance exclusivement les moyens nécessaires à l’exercice des missions économiques et professionnelles du CSE. Il couvre les formations des élus, les expertises, les conseils juridiques, la comptabilité ou les outils de communication interne. À l’inverse, le budget ASC est destiné aux avantages directs offerts aux salariés, tels que les chèques cadeaux, les sorties, la billetterie ou les événements festifs.
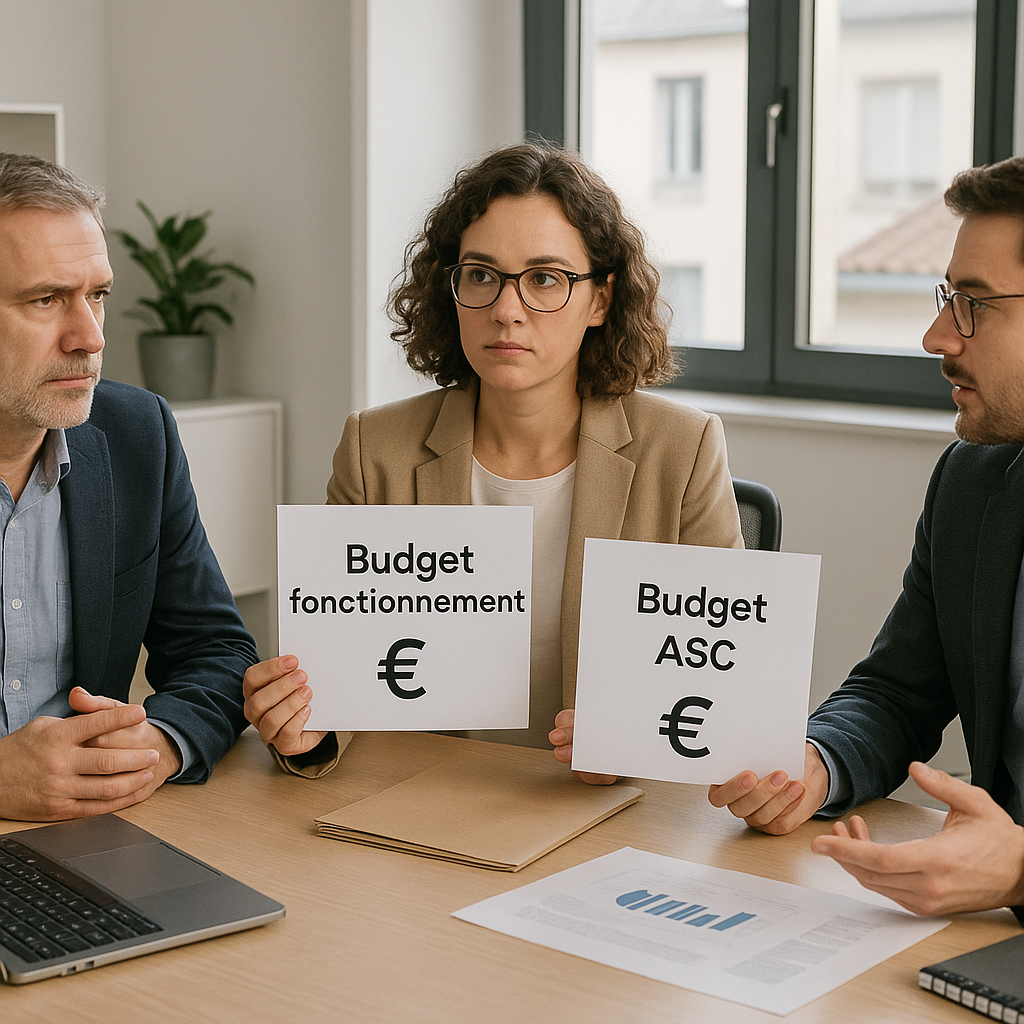
La Cour de cassation, en chambre sociale, a confirmé cette imperméabilité le 7 juillet 2021. Elle rappelle que seuls les moyens en personnel et les sommes attribués pour les besoins du fonctionnement du CSE, à l’exclusion de ceux occasionnés par ses activités sociales et culturelles, peuvent être imputés à la subvention de fonctionnement. Toute violation de cette règle expose les élus à des contestations lors de l’approbation des comptes et peut remettre en cause la légitimité de la dépense.
En pratique, cela signifie qu’une même prestation ne peut pas être financée sur les deux budgets, et qu’une dépense doit être affectée au budget correct dès son engagement. La tenue d’une comptabilité analytique rigoureuse, avec un plan comptable clairement articulé, est donc indispensable pour prouver cette séparation en cas de contrôle.
Dépenses autorisées sur le budget de fonctionnement
Le budget de fonctionnement du CSE finance exclusivement les moyens nécessaires à l’exercice des missions économiques et professionnelles du comité. Toute dépense doit servir directement le fonctionnement représentatif du CSE, jamais les avantages salariés ou les activités sociales et culturelles.
Formations économiques et juridiques des élus
Les formations constituent un usage majeur et obligatoire du budget de fonctionnement. L’article L.2315-63 du Code du travail prévoit que les élus bénéficient d’une formation économique et juridique financée par l’employeur. Cette formation s’élève à 5 jours minimum lors du premier mandat, puis 3 jours en cas de renouvellement. Le coût pédagogique, les frais de déplacement et d’hébergement liés à cette formation sont imputables au budget de fonctionnement. Les formations spécialisées en droit du travail, gestion comptable ou santé-sécurité au travail relèvent également de cette enveloppe. L’Opco peut prendre en charge les coûts pédagogiques ou la rémunération des stagiaires selon les dispositifs mobilisés, ce qui réduit la charge nette sur le budget du CSE.
Expertises et consultations obligatoires
Le CSE peut financer les honoraires d’experts lorsqu’une expertise s’avère nécessaire pour examiner des questions affectant les conditions de travail. Ces expertises incluent l’expertise comptable, l’expertise juridique, ou l’expertise technique en matière de sécurité. Selon la loi, l’employeur doit cofinancer ces expertises à hauteur de 20% au minimum. Le budget de fonctionnement peut donc couvrir la part restante. Les frais de déplacement de l’expert, les frais de dossier, et les frais annexes liés à la consultation sont également couverts par cette enveloppe.
Outils de gestion et de communication
La gestion administrative du CSE nécessite des outils et des services. Le budget de fonctionnement finance les logiciels de comptabilité, les plateformes de gestion du CSE, les sites Internet ou applications mobiles dédiés à l’information des salariés, ainsi que les abonnements à des bases documentaires juridiques ou spécialisées. Les frais liés à la tenue des procès-verbaux, à la rédaction de comptes rendus ou à l’édition de documents informatifs pour les salariés sont également autorisés. Ces outils renforcent la transparence et l’efficacité du comité dans l’exercice de ses missions.
Frais administratifs et de fonctionnement courant
Le budget couvre les dépenses courantes nécessaires au fonctionnement du comité. Il s’agit des fournitures de bureau, des frais postaux, des frais bancaires, des abonnements téléphoniques ou Internet, des services d’accès à la documentation, et des frais liés à la location ou à l’entretien du local mis à disposition. L’aménagement du local, les réparations, l’installation de mobilier ou d’équipements informatiques utilisés exclusivement par le CSE peuvent être financés. Ces dépenses garantissent que le comité dispose des conditions matérielles minimales pour fonctionner.
Frais de déplacement des élus
Les déplacements des élus pour participer aux réunions plénières, aux groupes de travail, aux formations ou aux expertise entrent dans le champ du budget de fonctionnement. Ces frais comprennent le transport, l’hébergement et la restauration, dans les limites fixées par la loi. L’employeur prend en charge les déplacements à hauteur du tarif de 2e classe des transports publics pour le trajet le plus court. Les frais de séjour sont couverts jusqu’aux montants fixés pour les missions des fonctionnaires de l’État.
Services d’assistance et de conseil indépendant
Le CSE peut recourir à un conseil externe pour l’assister dans ses missions : avocat spécialisé en droit du travail, expert-comptable, consultant en conditions de travail. Le budget de fonctionnement finance ces honoraires professionnels. Cette assistance renforce l’indépendance du comité face à l’employeur et lui permet d’accéder à une expertise de haut niveau sans compromis. Le coût de ces services doit être documenté par un devis ou une facture.
| Catégorie de dépense | Exemples concrets | Financement obligatoire |
|---|---|---|
| Formations élus | Formation économique et juridique, formation santé-sécurité, formation gestion comptable | Oui, article L.2315-63 |
| Expertises | Expertise comptable, expertise juridique, expertise technique sécurité | Oui, si obligatoire légalement |
| Outils et logiciels | Logiciel de comptabilité, plateforme CSE, site Internet, abonnement documentaire | Non, à discrétion du CSE |
| Frais administratifs | Fournitures de bureau, frais postaux, frais bancaires, accès documentation | Non, à discrétion du CSE |
| Déplacements élus | Transport, hébergement, restauration pour réunions et formations | Oui si déplacement pour mission obligatoire |
| Services professionnels | Avocat, expert-comptable, consultant droit du travail | Non, à discrétion du CSE |
Chacune de ces dépenses doit être précédée d’un devis ou d’une demande de prix, justifiée par une facture, et documentée pour permettre un contrôle ultérieur lors de l’approbation des comptes annuels. L’absence de justification expose les élus à une contestation de la dépense et à un éventuel remboursement à titre personnel.
Formations économiques et juridiques obligatoires
Les formations économiques et juridiques des élus du CSE constituent une dépense légale et prioritaire du budget de fonctionnement. L’article L.2315-63 du Code du travail impose à l’employeur de financer ces formations, dont les frais pédagogiques, de déplacement et d’hébergement sont imputables directement au budget de fonctionnement.
Durées légales et contenu des formations
Chaque élu bénéficie d’une formation initiale d’une durée minimale de 5 jours lors de son premier mandat. Cette durée concerne spécifiquement les domaines de la santé, de la sécurité et des conditions de travail. En cas de renouvellement du mandat, la durée obligatoire est réduite à 3 jours.
Ces formations portent sur les compétences économiques et juridiques nécessaires à l’exercice des missions du CSE : analyse financière, droit du travail, négociation collective, risques professionnels, ou encore gestion administrative du comité.
Frais couverts par le budget de fonctionnement
Les catégories de frais suivantes peuvent être financées directement par le budget de fonctionnement du CSE :
- Frais pédagogiques et droits d’inscription auprès des organismes de formation agréés ;
- Frais de déplacement dans la limite du tarif de 2e classe des chemins de fer pour le trajet le plus court ;
- Frais de séjour (hébergement, restauration) jusqu’à un montant fixé par référence aux missions des fonctionnaires ;
- Frais d’accès à des ressources documentaires ou bases juridiques utiles aux élus formés ;
- Frais administratifs liés à l’organisation matérielle de la formation (salles, logistique).
Le temps consacré à la formation reste pris sur le temps de travail et rémunéré par l’employeur. Ce temps n’est pas déduit des heures de délégation accordées aux élus.
Cofinancement avec les Opco
L’Opco (Opérateur de compétences) de l’entreprise peut prendre en charge une partie des coûts pédagogiques, de la rémunération dans la limite du Smic, et des frais annexes tels que le transport, la restauration ou l’hébergement. Cette cofinancement ne réduit pas l’obligation de l’employeur de verser le budget de fonctionnement complet au CSE.
Lorsqu’un Opco intervient, le CSE doit conserver la documentation attestant cette prise en charge partielle et veiller à imputer correctement chaque dépense. Les factures de formation doivent distinguer les parts financées par l’Opco, par le budget de fonctionnement, et par d’autres sources le cas échéant.
Justification et archivage documentaire
Toute dépense de formation doit être documentée et conservée selon les obligations comptables du CSE. Les justificatifs minimums attendus sont :
- Devis ou contrat de formation précisant le programme, la durée et le coût ;
- Attestation de présence ou de suivi de la formation ;
- Facture de l’organisme de formation avec détail des frais ;
- Justificatifs de déplacement et d’hébergement (tickets de train, factures hôtelières, reçus de repas) ;
- Délibération du CSE si la formation est assurée par un prestataire externe ou dépasse un seuil budgétaire défini en interne.
Ces documents doivent être archivés et présentés lors de l’approbation annuelle des comptes du CSE en séance plénière, afin de justifier l’imputation de chaque dépense au budget de fonctionnement et non au budget ASC.
Expertises, conseils et honoraires
Le recours à des experts externes constitue une dépense autorisée du budget de fonctionnement, à condition que l’intervention soit directement liée à l’exercice des missions économiques et professionnelles du CSE. Les expertises financées couvrent les domaines suivants : expertise-comptable pour la gestion et l’audit des comptes, conseil juridique pour l’interprétation de la loi ou la préparation de consultations obligatoires, expertise technique en santé-sécurité ou conditions de travail, assistance pour la rédaction de procès-verbaux ou la préparation de réunions.
L’article L.2315-61 du Code du travail précise que le CSE peut financer ces prestations professionnelles sans limite de montant théorique, sous réserve qu’elles servent l’intérêt collectif des salariés et le fonctionnement du comité. Toutefois, une règle importante s’applique aux expertises dans le cadre de consultations obligatoires (restructuration, introduction de nouvelles technologies, changement d’organisation du travail) : l’employeur doit cofinancer l’expertise à hauteur de 20 % minimum du coût total. Le CSE finance donc les 80 % restants sur son budget de fonctionnement.
Pour sécuriser chaque dépense, il est impératif de conserver les justificatifs suivants : devis détaillé de l’expert avant signature du contrat, facture nominative et datée, procès-verbal de délibération du CSE autorisant le recours (avec vote si nécessaire), contrat d’intervention ou lettre de mission précisant le périmètre, le coût et la durée. Chaque justificatif doit être archivé dans le dossier comptable du CSE et présenté lors de l’approbation annuelle des comptes en séance plénière.
Une erreur courante consiste à confondre expertise et audit de conformité externe : seules les prestations au bénéfice du fonctionnement interne du CSE sont autorisées, pas les audits commandités par l’entreprise ou l’État. De même, le cofinancement obligatoire de 20 % ne s’applique que pour les expertise-consultations légales ; les autres prestations (formation, conseil juridique courant, audit comptable interne) relèvent intégralement du budget de fonctionnement du CSE.
La distinction entre budget de fonctionnement et budget ASC est impérative et contrôlée lors de l’approbation des comptes. Chaque dépense doit reposer sur un objectif lié aux missions représentatives du CSE, accompagnée d’une documentation probante (devis, facture, délibération, ordre de service) conservée aux archives du comité. Un excédent peut être transféré vers le budget ASC jusqu’à concurrence de 10 % du reliquat, sous réserve de délibération préalable, tandis que tout défaut ou retard de versement de la part de l’employeur expose ce dernier à des poursuites judiciaires. Pour sécuriser la gestion budgétaire et adapter les dépenses aux besoins réels du CSE, il est utile de décrire précisément le contexte de l’entreprise et les projets envisagés auprès d’un conseil spécialisé ou d’un prestataire CSE en mesure de proposer des solutions conformes et proportionnées.
FAQ
Quelles dépenses peuvent être financées par le budget de fonctionnement du CSE ?
Le budget de fonctionnement finance les formations économiques et juridiques obligatoires, les expertises et consultations, les outils de gestion et communication, les frais administratifs, les déplacements des élus, et les services d’assistance professionnelle. Chaque dépense doit être documentée et justifiée par devis, facture ou délibération.
Peut-on utiliser le budget de fonctionnement pour payer des cadeaux ou chèques cadeaux aux salariés ?
Non. Les cadeaux, chèques cadeaux et activités sociales relèvent du budget des activités sociales et culturelles (ASC), distinct et imperméable. Tout mélange entre les deux budgets expose le CSE à des sanctions juridiques, confirmées par la Cour de cassation.
Quel est le taux du budget de fonctionnement CSE en 2026 et comment le calcule-t-on ?
Le taux est de 0,20 % de la masse salariale brute pour les entreprises de 50 à 1 999 salariés, et 0,22 % pour celles de 2 000 salariés et plus. La base de calcul correspond à la masse salariale brute annuelle, cotisations patronales exclues. Ce montant est versé annuellement par l’employeur.
Comment transférer l’excédent du budget de fonctionnement vers le budget ASC ?
Le CSE peut transférer jusqu’à 10 % de l’excédent constaté en fin d’année vers le budget des activités sociales et culturelles, à condition qu’une délibération formelle approuve ce transfert en séance plénière. L’autre partie de l’excédent peut être reportée sur l’année suivante.
Quels documents doivent être conservés pour justifier les dépenses du budget de fonctionnement ?
Il est obligatoire de conserver les devis, factures, délibérations, contrats, bulletins de paie des élus, attestations de formation, et tous les justificatifs administratifs. Ces archives doivent être tenues à disposition du trésorier et de l’employeur pour audit ou contrôle comptable.